CẬP NHẬT THỊ TRƯỜNG QUỐC TẾ – Sáng 12/10/2026
📊 Chứng khoán Mỹ:
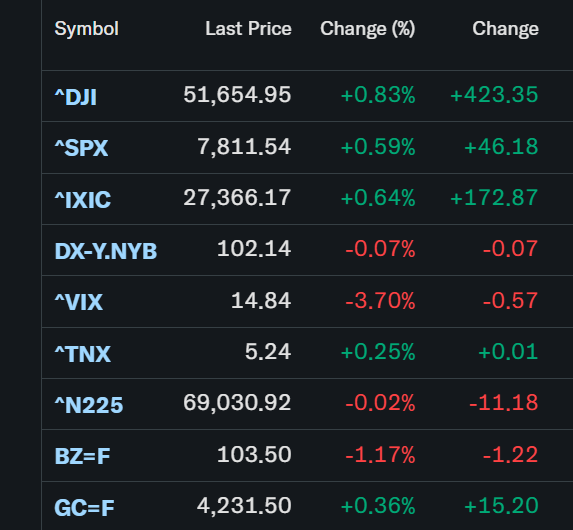
- Hồi phục phiên cuối tuần (thứ Sáu), khép lại một tuần tăng điểm: S&P 500 +0,59% lên 7.811,54 (sát đỉnh kỷ lục 7.818,93 lập hôm 6/10); Dow +0,83% (+423,35 điểm) lên 51.654,95; Nasdaq +0,64% lên 27.366,17. Cả tuần: S&P 500 +1,2%, Dow +0,9%, Nasdaq +0,6% (tuần tăng thứ tư liên tiếp).
- Nguyên nhân: cổ phiếu công nghệ vốn hóa lớn hồi lại sau cú bán tháo hôm thứ Năm (tin doanh thu OpenAI thấp hơn kỳ vọng); giá dầu và lợi suất trái phiếu chững lại giúp tâm lý bớt căng; nhà đầu tư chuẩn bị bước vào mùa báo cáo kết quả kinh doanh quý 3.
- Cổ phiếu chú ý: Humana +12% nhờ xếp hạng sao Medicare Advantage 2027 cải thiện; nhóm viễn thông T-Mobile, AT&T, Verizon giảm 8,5-13% sau khi SpaceX mua danh mục phổ tần toàn quốc cho dịch vụ Starlink Mobile, ngược lại nhóm hạ tầng tháp (Crown Castle, SBA, American Tower) tăng 7-16%; Delta Air Lines đi ngang sau kết quả kinh doanh dưới kỳ vọng và hạ dự báo lợi nhuận năm vì giá nhiên liệu cao.
🌏 Châu Á:
Nhật Bản nghỉ lễ hôm nay (Ngày Thể thao), Nikkei đứng ở 69.030,92 sau phiên thứ Sáu gần như đi ngang (-0,02%), vẫn nằm dưới mốc 70.000. Kospi (Hàn Quốc) mở cửa sáng nay giảm 0,72% về 6.578,17 do nhóm công nghệ yếu và lo ngại lạm phát từ giá dầu cao, căng thẳng Trung Đông – dòng tiền khu vực vẫn thận trọng dù Phố Wall tăng.
🛢️ Dầu thô & Tỷ giá:
- Dầu: Brent phiên cuối tuần (thứ Sáu) tăng nhẹ 0,42% lên 104,72 USD/thùng (mốc tham chiếu), phiên tăng thứ hai liên tiếp; sáng nay giảm 1,17% về 103,50 USD so với đóng cửa thứ Sáu (104,72); WTI chốt phiên tăng 0,39% lên 91,85 USD/thùng.
- Nguyên nhân: bão Isaias khiến vịnh Mexico cắt khoảng 1,3 triệu thùng/ngày (~63% sản lượng) và rủi ro quanh eo biển Hormuz giữ giá ở vùng cao; đà tăng bị kìm khi ông Trump cam kết không tấn công Iran trước bầu cử giữa kỳ 3/11, Nga đồng ý cung cấp thêm dầu diesel ra thị trường và Trung Quốc sắp nối lại xuất khẩu nhiên liệu tinh chế. Sáng nay giá hạ thêm sau khi ông Trump cho biết Nga – Ukraine đồng ý “ngừng bắn năng lượng”.
- DXY (US Dollar Index) 102,14 (-0,07%), vẫn neo trên mốc 102, quanh vùng cao nhất kể từ 4/2025.
- VIX (chỉ số sợ hãi) 14,84 (-3,70%) – lùi xuống dưới 15, tâm lý thị trường Mỹ ổn định trở lại.
- Lợi suất TPCP Mỹ 10 năm ~5,24% (+0,25%) – nhích nhẹ, vẫn sát đỉnh 24 năm (~5,37% hôm thứ Tư); thị trường trái phiếu Mỹ nghỉ lễ hôm nay (Columbus Day), chứng khoán vẫn giao dịch.
- Tỷ giá USD/VND (Vietcombank): 25.660 – 26.070 (mua vào – bán ra), giảm 30 đồng mỗi chiều (~-0,1%) so sáng thứ Sáu, giá bán thấp nhất hơn một tháng. Tỷ giá trung tâm phiên 9/10 ở 25.629 (-5 đồng); tiền đồng thuộc nhóm hiếm hoi giữ giá trước USD nhờ NHNN điều hành ổn định tỷ giá, dù DXY ở vùng cao.
- Thị trường tiền tệ: tuần 5-9/10 NHNN hút ròng khoảng 36.598 tỷ đồng qua thị trường mở, dư nợ OMO còn ~96.744 tỷ (thấp nhất từ 7/2025); lãi suất qua đêm liên ngân hàng quanh 0,99% (phiên 8/10), nhích nhẹ từ 0,72% phiên trước – thanh khoản hệ thống dồi dào.
🥇 Giá Vàng:
- Thế giới: vàng giao sau ~4.231,50 USD/oz (+0,36% sáng nay), sau phiên thứ Sáu tăng mạnh ~1,4% lên 4.216,30; trở lại trên vùng 4.200 khi lợi suất Mỹ chững lại và rủi ro địa chính trị còn cao.
- Trong nước (SJC): 141,8 – 144,8 triệu đồng/lượng (mua vào – bán ra), tăng 1,8 triệu đồng/lượng so sáng thứ Sáu (điều chỉnh tăng 3 lần trong ngày 9/10 theo giá thế giới); chênh với giá thế giới quy đổi (~131,7 triệu) khoảng 13 triệu/lượng – rủi ro lớn nếu mua đuổi.
🔥 Tin nóng:
- Rủi ro chính: dầu Brent neo trên 100 USD và lợi suất 10 năm Mỹ ~5,24% (sát đỉnh 24 năm) giữ nỗi lo lạm phát và khả năng Fed tiếp tục tăng lãi suất; căng thẳng Trung Đông quanh eo biển Hormuz chưa hạ nhiệt.
- Tâm điểm: mùa báo cáo kết quả kinh doanh quý 3 khởi động từ thứ Ba 13/10 với các ngân hàng lớn; chỉ số giá tiêu dùng (CPI) tháng 9 của Mỹ công bố tối 14/10 (giờ VN) – phép thử quan trọng cho cuộc họp Fed ngày 28/10.
⚠️ Tác động tới VN:
Bối cảnh quốc tế cuối tuần dễ thở hơn: Phố Wall hồi phục, VIX lùi về dưới 15 và tỷ giá USD/VND tiếp tục hạ nhiệt về vùng thấp nhất hơn một tháng – tích cực cho nhóm doanh nghiệp vay nợ USD lớn như nhiệt điện, hàng không (dù hàng không vẫn chịu sức ép giá nhiên liệu), nhóm nhập khẩu nguyên liệu (nhựa, thép, thức ăn chăn nuôi), đồng thời giảm bớt áp lực lên dòng vốn ngoại. Tuy vậy, dầu trên 100 USD và lợi suất Mỹ ở đỉnh nhiều năm vẫn là sức ép lạm phát – lãi suất, Kospi mở cửa giảm cho thấy dòng tiền khu vực còn dè dặt. Trong nước, phiên cuối tuần VN-Index tiếp tục giảm 3,88 điểm về 1.735,09, riêng VIC lấy đi khoảng 4 điểm; thị trường bị bán khá mạnh giữa phiên sáng rồi hồi phục về cuối phiên, nhưng phần đa cổ phiếu vẫn giảm (175 mã giảm, 130 mã tăng trên HOSE). Diễn biến phân hóa với thanh khoản khớp lệnh thấp (~14.700 tỷ đồng trên HOSE); khối ngoại bán ròng phiên thứ 12 liên tiếp, quy mô ~9.700 tỷ đồng chủ yếu đến từ một giao dịch thỏa thuận lớn. Với mặt bằng lãi suất cao như hiện tại, dòng tiền trên thị trường càng khan hiếm. Điểm tiêu cực là chỉ số đang bám dải Bollinger dưới đi xuống; VN-Index vẫn trong xu hướng giảm trung hạn nên các nhịp tăng chỉ là hồi phục ngắn hạn, cơ hội trên thị trường đang rất hẹp. Chỉ báo tỷ trọng: danh mục CF giữ 60% cổ phiếu (6 mã) phiên thứ 6 liên tiếp, là kết quả tự nhiên của hệ thống khi chưa có mã nào vi phạm mốc chặn; nếu thị trường tiếp tục suy yếu, tỷ trọng có thể tiếp tục thu hẹp. Giai đoạn này cần thận trọng theo tín hiệu của hệ thống, ưu tiên quản trị rủi ro, theo dõi chặt mốc chặn của từng mã và chỉ mua hoặc bán khi hệ thống CF xác nhận. Nhìn tỷ trọng để biết trạng thái thị trường, nhìn màu để biết làm gì với từng mã – tham gia nhóm Cashflow Focus để theo dõi Hệ thống 5 nhóm màu mỗi phiên và hành động cho kỷ luật.
Nắm thị trường trước giờ giao dịch
Tham gia cộng đồng Zalo Cashflow Focus để nhận bản tin quốc tế buổi sáng và nhận định thị trường hằng ngày, hoàn toàn miễn phí.
Miễn trừ trách nhiệm: Nội dung chỉ mang tính chia sẻ, tham khảo theo phương pháp Cashflow Focus, không phải khuyến nghị mua/bán. Thị trường luôn tiềm ẩn rủi ro, nhà đầu tư tự chịu trách nhiệm với quyết định của mình. Hiệu quả quá khứ không đảm bảo kết quả tương lai.