CẬP NHẬT THỊ TRƯỜNG QUỐC TẾ – Sáng 09/10/2026
📊 Chứng khoán Mỹ:
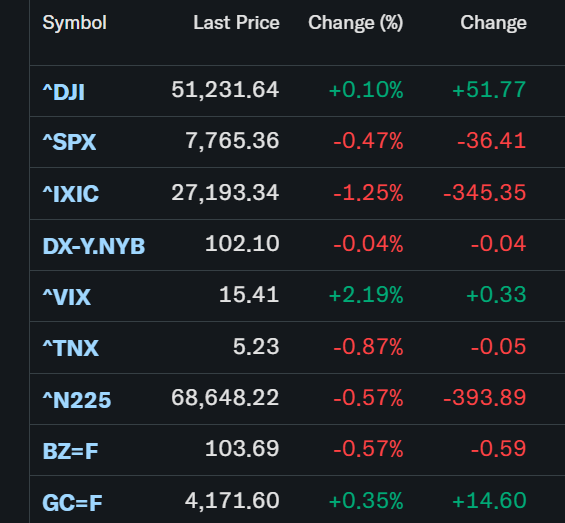
- Phân hóa mạnh, công nghệ bị bán trong khi năng lượng nâng đỡ: S&P 500 -0,47% về 7.765,36; Dow +0,10% (+51,77 điểm) lên 51.231,64; Nasdaq -1,25% (-345,35 điểm) về 27.193,34. S&P 500 và Nasdaq giảm phiên thứ hai liên tiếp.
- Nguyên nhân: Financial Times đưa tin doanh thu quy năm của OpenAI thấp hơn khoảng 20 tỷ USD so với mức từng công bố. Tin này làm dấy nghi ngờ về hiệu quả của làn sóng đầu tư hạ tầng AI, vốn ngày càng dựa vào vay nợ. Giá dầu vọt hơn 4% khơi lại lo ngại lạm phát và khả năng Fed tăng lãi tiếp. Nhóm năng lượng tăng mạnh giúp Dow giữ sắc xanh.
- Cổ phiếu chú ý: nhóm chip bị bán mạnh (chỉ số SOX có lúc -4%; Arm, Intel, Marvell giảm hơn 6%, Micron hơn 5%, Broadcom -4,35%). PepsiCo tăng gần 4% nhờ cam kết cắt giảm chi phí dù hạ dự báo lợi nhuận. Palantir +2,4% sau khi Goldman Sachs nâng khuyến nghị lên Mua.
🌏 Châu Á:
Nikkei (Nhật) sáng nay giảm tiếp -0,57% (-393,89 điểm) về 68.648,22, sau phiên 08/10 mất 1,42% và rời mốc 70.000. Áp lực đến từ đợt bán cổ phiếu chip/AI tại Mỹ cùng giá dầu tăng. Trong phiên 08/10, sắc đỏ lan rộng khu vực: Kospi giảm gần 2% (Samsung trượt dù lợi nhuận quý III kỷ lục), Hang Seng và Thượng Hải cùng mất khoảng 1%. Dòng tiền châu Á đang thu hẹp khẩu vị rủi ro.
🛢️ Dầu thô & Tỷ giá:
- Dầu: Brent phiên đêm qua tăng mạnh 4,1% (+4,08 USD) lên 104,28 USD/thùng (mốc tham chiếu). Sáng nay giá hạ nhiệt -0,57% về 103,69 USD so với đóng cửa đêm qua (104,28). WTI tăng 3,6% lên 91,49 USD/thùng.
- Nguyên nhân: thị trường lo Mỹ tấn công Iran khi các vụ Iran tấn công tàu chở dầu quanh Vùng Vịnh và eo biển Hormuz dồn dập nhất kể từ khi xung đột nổ ra. Mỹ trừng phạt thêm 17 tàu chở dầu Iran. Bão Isaias khiến các nhà sản xuất ở vịnh Mexico cắt khoảng 1,3 triệu thùng/ngày (~63% sản lượng). Đà tăng thu hẹp sau khi Tổng thống Trump nói đàm phán mang tính xây dựng và cam kết không tấn công Iran trước bầu cử giữa kỳ 3/11.
- DXY (US Dollar Index) 102,10 (-0,04%), hạ nhẹ từ vùng cao nhất kể từ 4/2025 nhưng vẫn neo trên mốc 102, cao hơn hẳn mốc 100.
- VIX (chỉ số sợ hãi) 15,41 (+2,19%): nhích lên khi công nghệ bị bán. Tâm lý phòng thủ tăng nhẹ nhưng VIX vẫn ở vùng thấp, chưa có dấu hiệu hoảng loạn.
- Lợi suất TPCP Mỹ 10 năm ~5,23% (-0,87%): hạ từ 5,28% khi dòng tiền tìm nơi trú ẩn giữa đợt bán cổ phiếu công nghệ, nhưng vẫn quanh vùng cao nhất từ 2002. Biên bản FOMC cho thấy đa số quan chức vẫn nghiêng về thêm một lần tăng lãi trước cuối năm.
- Tỷ giá USD/VND (Vietcombank): 25.690 – 26.100 (mua vào – bán ra), giảm 70 đồng mỗi chiều (~-0,27%) so hôm qua (25.760 – 26.170). Tỷ giá trung tâm 25.634 (-4 đồng). Tỷ giá trong nước đi ngược đà mạnh của USD quốc tế nhờ cán cân thương mại tháng 9 thặng dư, FDI tích cực, lãi suất VND cao và nhu cầu đầu cơ ngoại tệ thấp. Giá bán lùi về 26.100, vùng thấp nhất khoảng một tháng.
- Thị trường tiền tệ: NHNN giữ nguyên lãi suất điều hành, đồng thời yêu cầu các ngân hàng giảm lãi suất huy động kỳ hạn từ 6 tháng trở lên và hạ lãi suất cho vay. Trên thị trường mở, NHNN duy trì hút ròng (phiên 7/10 hút ròng 9.195 tỷ đồng); lãi suất qua đêm liên ngân hàng neo thấp quanh 1%.
🥇 Giá Vàng:
- Thế giới: vàng giao sau ~4.171,60 USD/oz (+0,35%), sau phiên 08/10 tăng 0,39% lên 4.157 USD; giá giao ngay quanh 4.130 – 4.140 USD. Vàng hồi nhẹ khi USD và lợi suất Mỹ cùng hạ, cộng nhu cầu trú ẩn trước rủi ro Trung Đông, nhưng vẫn giằng co dưới vùng 4.200.
- Trong nước (SJC): 140,0 – 143,0 triệu đồng/lượng (mua vào – bán ra), đi ngang so hôm qua, chưa phản ứng theo nhịp hồi của thế giới. Chênh lệch với giá thế giới quy đổi (~130 triệu/lượng) vẫn cao, khoảng 13 triệu/lượng; lưu ý rủi ro khi mua đuổi.
🔥 Tin nóng:
- Rủi ro chính: hai yếu tố cùng đè lên thị trường. Giá dầu vọt trên 104 USD (Mỹ – Iran, bão vịnh Mexico), trong khi nghi ngờ về hiệu quả đầu tư AI khiến nhóm chip, trụ cột của đà tăng năm nay, bị bán mạnh. Lợi suất 10 năm vẫn trên 5,2%, tiếp tục đè lên định giá cổ phiếu.
- Tâm điểm: CPI tháng 9 của Mỹ (tối 14/10 giờ VN), PPI và doanh số bán lẻ (15/10) là phép thử cho khả năng Fed tăng lãi tại cuộc họp 27-28/10. Ngoài ra là mùa báo cáo kết quả kinh doanh quý III vừa khởi động, căng thẳng Mỹ – Iran quanh Hormuz và bão Isaias.
⚠️ Tác động tới VN:
Phiên 08/10, VN-Index giảm 14,42 điểm (-0,82%) về 1.738,97. Nhịp hồi đầu phiên sáng nhanh chóng hụt hơi và chỉ số đuối dần về cuối phiên. Điểm tích cực là nhóm dầu khí và phân đạm vẫn hút tiền ngược dòng. Tuy vậy, phần đông cổ phiếu giảm, rõ nhất ở nhóm tài chính – ngân hàng, chứng khoán và bất động sản, trong khi khối ngoại bán ròng phiên thứ 11 liên tiếp trên HOSE (~446 tỷ đồng). Thị trường phân hóa với thanh khoản thấp. Mặt bằng lãi suất còn cao khiến dòng tiền càng khan hiếm. Về kỹ thuật, chỉ số đã quay lại kiểm định vùng đáy cũ của 4 phiên trước và tiếp tục bám dải Bollinger dưới đi xuống, một tín hiệu chưa tích cực. Xu hướng giảm trung hạn vẫn chi phối, nên các nhịp tăng nếu có chỉ là hồi phục ngắn hạn và cơ hội trên thị trường đang rất hẹp. Bối cảnh quốc tế đan xen. Giá dầu Brent vọt 4,1% là yếu tố dẫn dắt trực tiếp cho nhóm dầu khí, nhưng cũng làm tăng áp lực lạm phát và chi phí nhiên liệu, bất lợi cho nhóm hàng không. Ngược lại, tỷ giá USD/VND giảm 70 đồng là điểm hỗ trợ: nhóm vay nợ USD lớn như nhiệt điện và nhóm nhập khẩu nguyên liệu (nhựa, săm lốp, thép, thức ăn chăn nuôi) bớt áp lực chi phí, dòng vốn ngoại cũng có thể bớt sức ép bán ròng. Việc NHNN yêu cầu ngân hàng hạ lãi suất là tín hiệu tích cực nhưng cần thời gian để thẩm thấu. Danh mục CF vẫn giữ 60% cổ phiếu (6 mã) phiên thứ sáu liên tiếp. Đây là kết quả tự nhiên của hệ thống khi chưa có mã nào vi phạm mốc chặn, không phải vì thị trường đang khỏe đều; nếu thị trường tiếp tục suy yếu, tỷ trọng có thể còn thu hẹp. Giai đoạn này cần thận trọng theo tín hiệu của hệ thống, ưu tiên quản trị rủi ro, theo dõi chặt mốc chặn của từng mã và chỉ mua hoặc bán khi hệ thống CF xác nhận. Nhìn tỷ trọng để biết trạng thái thị trường, nhìn màu để biết làm gì với từng mã: tham gia nhóm Cashflow Focus để theo dõi Hệ thống 5 nhóm màu mỗi phiên.
Nắm thị trường trước giờ giao dịch
Tham gia cộng đồng Zalo Cashflow Focus để nhận bản tin quốc tế buổi sáng và nhận định thị trường hằng ngày, hoàn toàn miễn phí.
Miễn trừ trách nhiệm: Nội dung chỉ mang tính chia sẻ, tham khảo theo phương pháp Cashflow Focus, không phải khuyến nghị mua/bán. Thị trường luôn tiềm ẩn rủi ro, nhà đầu tư tự chịu trách nhiệm với quyết định của mình. Hiệu quả quá khứ không đảm bảo kết quả tương lai.